
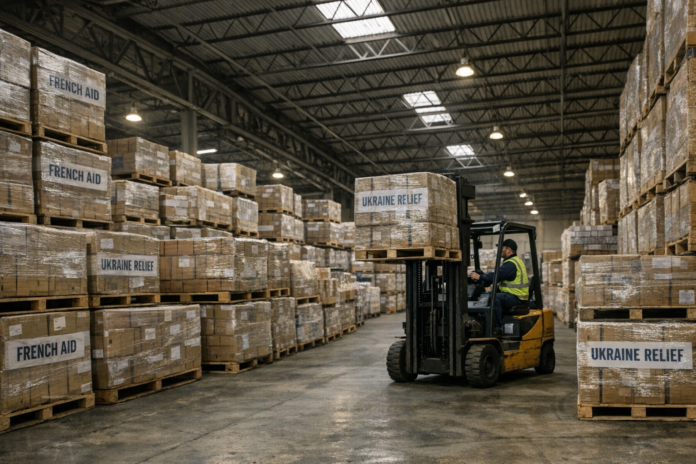
Estimation récente indique qu’en moyenne la France consacre environ 6 milliards d’euros par an à l’appui à l’Ukraine, soit moins de 1,5% des dépenses annuelles de l’État, selon un institut allemand. Ce chiffrage met en lumière l’ampleur budgétaire de l’engagement mais souligne aussi ses limites : certaines composantes de l’effort restent mal documentées et difficiles à isoler dans les comptes publics.
La contribution française combine plusieurs formes d’intervention, parmi lesquelles des transferts financiers, la fourniture de matériel et des actions d’assistance humanitaire, ainsi que des dispositifs de coopération logistique. Une partie des charges se traduit dans des lignes budgétaires identifiables, tandis que d’autres éléments — garanties, aides indirectes ou prestations logistiques — échappent aux méthodes de comptabilisation standard et compliquent l’évaluation globale.
Sur le plan politique, Marine Le Pen et le Rassemblement National ont mis en question l’ampleur de cet effort et son incidence sur les comptes publics, relançant le débat sur la priorité à donner aux dépenses nationales. Le sujet alimente des demandes de clarification sur la nature exacte des engagements et sur la part financée directement par l’État versus celle fournie sous d’autres formes, comme des accords opérationnels ou des contributions matérielles non budgétées.
La discussion publique porte désormais sur la transparence et la comparabilité des chiffres. Dans ce contexte, des responsables et observateurs appellent à des présentations budgétaires plus détaillées afin de distinguer coûts directs et coûts indirects. Le gouvernement français et les autorités concernées sont ainsi confrontés à une demande accrue d’information pour permettre une évaluation complète et comparer cet effort à d’autres priorités publiques, alors que la comptabilité actuelle ne donne pas toujours une image pleinement consolidée.